Wij kunnen een commissie ontvangen via links op deze pagina.
Inhoudsopgave
Fatbike verzekering
Een fatbike verzekeren is duurder en lastiger dan een gewone e-bike, om twee redenen: fatbikes worden vaker gestolen, en een deel van de modellen valt juridisch niet onder de fietscategorie. Dat laatste is het addertje — voldoet je fatbike niet aan de eis van 250 watt en 25 km/u, dan dekt een fietsverzekering hem simpelweg niet, hoe netjes je ook betaalt. Controleer daarom eerst de fatbike regels en dan pas de polis. Voor de bredere vergelijking met gewone e-bikes: zie elektrische fiets verzekering.
Hieronder wat je werkelijk nodig hebt, wat het ongeveer kost, en welke voorwaarden ervoor zorgen dat een claim wordt afgewezen.
Welke dekkingen bestaan er?
Diefstaldekking. De belangrijkste voor een fatbike. Vergoedt de fiets bij diefstal, meestal met nieuwwaardegarantie in de eerste jaren en daarna een afschrijving. Let op de afschrijvingsstaffel: die verschilt sterk per verzekeraar en bepaalt wat je na drie jaar nog uitgekeerd krijgt.
Schadedekking (casco). Dekt schade aan je eigen fatbike door vallen, aanrijding of vandalisme. Voor een voertuig met een dure accu en motor is dit relevanter dan bij een gewone fiets: één val kan een accubehuizing of controller kosten.
Aansprakelijkheid (WA). Dekt schade die jij aan anderen toebrengt. Voor een legale fatbike valt dit doorgaans onder je gewone aansprakelijkheidsverzekering particulieren (AVP). Voor een voertuig in de bromfietscategorie geldt dat níet — dan is een aparte WA-bromfietsverzekering wettelijk verplicht.
Pechhulp. Vervoer naar huis of naar de dealer bij een lege accu of defect. Bij een fatbike van dertig kilo of meer is dat praktischer dan het klinkt.
Wat kost het?
Prijzen lopen uiteen, maar de orde van grootte is als volgt. Voor een legale fatbike in de klasse van 1.500 tot 3.000 euro betaal je grofweg:
- Alleen diefstal: ongeveer 8 tot 15 euro per maand
- Diefstal plus casco: ongeveer 15 tot 25 euro per maand
- Eigen risico: vaak 0 tot 150 euro, en een lager eigen risico drukt de premie omhoog
Drie dingen drijven de premie: de nieuwwaarde, je postcode, en of het merk als diefstalgevoelig geldt. In de grote steden ligt de premie merkbaar hoger dan in dorpsgebied. Bij een fatbike van 900 euro is de rekensom snel gemaakt — twee jaar premie plus eigen risico benadert dan de aanschafprijs.
Waarom verzekeraars fatbikes weigeren
Dit is waar het bij fatbikes anders loopt dan bij gewone e-bikes.
Het voertuig valt buiten de fietscategorie. Een model met 750 W of een gashendel is juridisch een bromfiets. Een fietsverzekering dekt dat niet. Sommige kopers ontdekken dat pas bij de claim.
Er is aan de begrenzer gezeten. Opvoeren maakt vrijwel altijd de polis ongeldig — ook voor schade die niets met snelheid te maken had. Zie fatbike opvoeren.
Het merk staat op een uitsluitingslijst. Verzekeraars houden diefstalstatistieken per merk bij. Bij sommige importmerken weigeren ze of hanteren ze een fors hogere premie.
Er ontbreekt een aankoopbewijs of framenummer. Zonder factuur en geregistreerd framenummer is een diefstalclaim in de praktijk kansloos.
Diefstal en de slot-eisen
Fatbikes zijn een gewild doelwit. Verzekeraars stellen daarom harde eisen, en dit is de meest voorkomende reden dat een claim strandt.
ART-keurmerk. Vrijwel elke polis eist een slot met ART-keurmerk, meestal categorie 2 of hoger. Staat er in de voorwaarden ART-4 en gebruik je ART-2, dan wordt niet uitgekeerd.
Vastzetten aan een vast object. Alleen het ringslot dichtdoen is bijna nooit voldoende. De fiets moet vastzitten aan een paal, rek of ander onwrikbaar object.
Alle sleutels inleveren. Bij een claim moet je alle originele sleutels overleggen. Ontbreekt er één, dan gaat de verzekeraar uit van nalatigheid.
Aangifte doen. Binnen de in de polis genoemde termijn, met framenummer.
Een goed slot is hier geen bijzaak maar een polisvoorwaarde — zie fietsslot kopen voor waar je op let.
Wel of niet verzekeren?
Verzeker als: je fatbike meer dan ongeveer 1.500 euro kostte, je in een stad woont, je hem regelmatig buiten of in een gedeelde stalling laat staan, of je hem niet contant zou kunnen vervangen.
Sla over als: je een goedkoop model hebt van rond de 700 euro, je hem altijd binnen stalt, en de premie plus eigen risico over twee jaar in de buurt van de vervangingswaarde komt.
Twijfelgeval: check eerst je inboedelverzekering. Sommige polissen dekken diefstal uit een afgesloten schuur al, en dan betaal je anders dubbel voor hetzelfde risico.
Voor wie past welke dekking?
Ouder van een jonge rijder: Controleer eerst de categorie. Rijdt je kind op iets dat juridisch een bromfiets is, dan is een WA-bromfietsverzekering wettelijk verplicht en is de AVP niet genoeg.
Forens met een dure fatbike: Diefstal plus casco plus pechhulp. Je bent afhankelijk van het voertuig, en stilstand kost je meer dan de premie.
Recreatieve rijder, fiets in de garage: Vaak volstaat diefstaldekking, of soms zelfs de inboedelpolis.
Tweedehandskoper zonder factuur: Regel eerst een bewijs van eigendom en laat het framenummer registreren. Zonder dat is verzekeren weinig zinvol.
Veelgemaakte fouten
Aannemen dat de AVP alles dekt. Bij een voertuig in de bromfietscategorie dekt de AVP de aansprakelijkheid niet. Dat is precies het scenario met de grootste financiële gevolgen.
De slot-eis niet lezen. ART-categorie en “vast aan een object” zijn de twee voorwaarden waarop de meeste claims stranden.
Het framenummer niet vastleggen. Zonder framenummer geen aangifte die ergens toe leidt.
Verzekeren op basis van de aanbiedingsprijs. Verzekeraars gaan uit van de nieuwwaarde volgens factuur. Een fiets die met korting is gekocht, wordt op dat lagere bedrag afgerekend.
Doorrijden na een aanpassing. Een aftermarket controller of accu kan de dekking ongeldig maken, ook zonder dat je harder rijdt.
Praktische tips
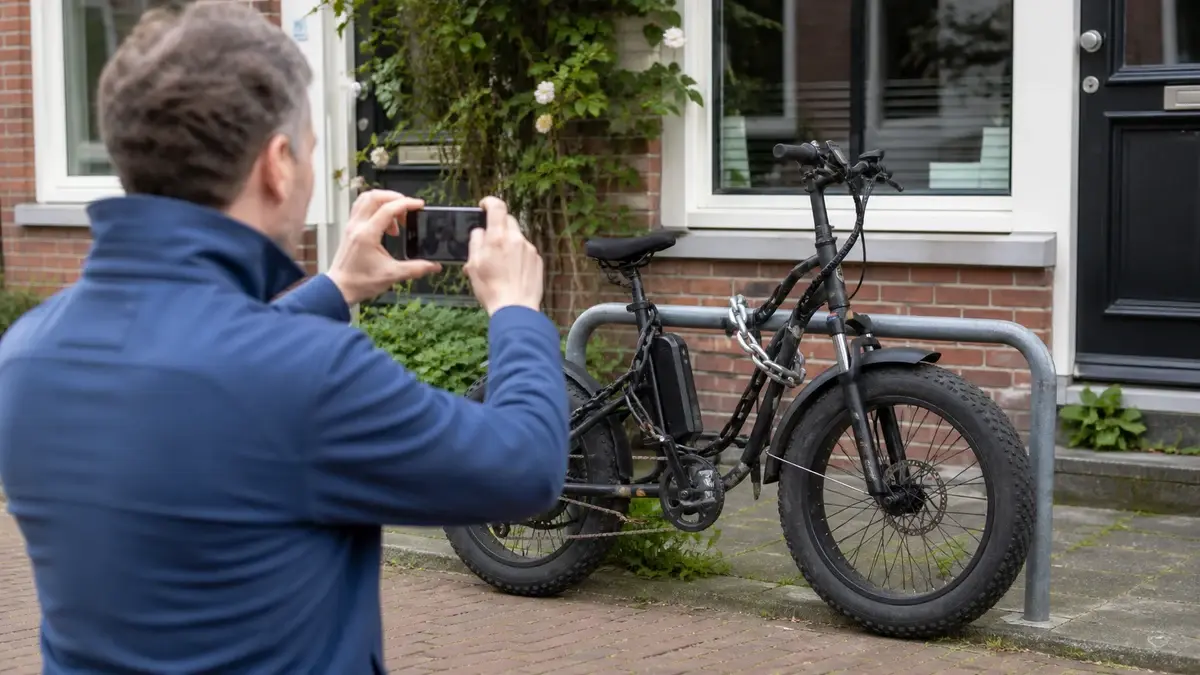
- Fotografeer het framenummer, de factuur en de fiets zelf, en bewaar dat buiten je huis — in de cloud of per mail aan jezelf.
- Vraag de verkoper schriftelijk om bevestiging dat het model 250 W en 25 km/u is. Dat papiertje is je dekkingsbewijs.
- Vergelijk de afschrijvingsstaffel, niet alleen de maandpremie. Na jaar drie loopt het verschil tussen verzekeraars fors op.
- Zet je fatbike ook binnen op slot als de stalling gedeeld is; veel polissen eisen dat expliciet.
- Registreer je fiets in een landelijk framenummerregister — dat helpt bij terugvinden én bij de claim.
Veelgestelde vragen
Is een fatbike verzekering verplicht? Voor een legale fatbike niet. Valt je fatbike in de bromfiets- of snorfietscategorie, dan is een WA-verzekering wettelijk verplicht.
Wat kost een fatbike verzekering per maand? Grofweg 8 tot 15 euro voor alleen diefstal en 15 tot 25 euro voor diefstal plus casco, afhankelijk van nieuwwaarde en postcode.
Dekt mijn verzekering een opgevoerde fatbike? Nee. Opvoeren maakt de polis in de regel ongeldig, ook bij schade die losstaat van de snelheid.
Welk slot eist de verzekeraar? Meestal een ART-goedgekeurd slot, vaak categorie 2 of hoger, waarmee de fiets aan een vast object is bevestigd. Kijk in je polisvoorwaarden welke categorie precies geldt.
Is mijn fatbike gedekt op vakantie in het buitenland? Dat verschilt per polis. Veel verzekeringen dekken Europa, maar met beperkingen op stallingseisen. Controleer dit vooraf.
Kan ik een tweedehands fatbike verzekeren? Ja, mits je een eigendomsbewijs en het framenummer hebt. Zonder factuur weigeren de meeste verzekeraars.
Lees verder
- Fatbike regels — bepaal eerst in welke categorie je fatbike valt
- Elektrische fiets verzekering — de bredere vergelijking voor e-bikes
- Fietsslot kopen — voldoen aan de ART-eis van je polis
- Fatbike opvoeren — waarom dit je dekking kost
- Fatbike waar op letten — controleer de specificaties vóór aankoop
Laatst bijgewerkt: 22 September 2026